
Umweltbezogene Transfers
Umweltbezogene Transfers umfassen finanzielle Zahlungsströme mit Umweltbezug. Sie bilden einen wichtigen Bestandteil der Umwelt-, Klima- und Nachhaltigkeitspolitik und ermöglichen Analysen zu den wirtschaftlichen Auswirkungen umweltpolitischer Maßnahmen sowie zur Finanzierung von Umweltschutzaktivitäten.
Zu den umweltbezogenen Transfers zählen insbesondere:
- Umweltsteuern
- weitere ökologisch relevante Zahlungen
- umweltbezogene Förderungen
Die Erfassung dieser Zahlungsströme trägt dazu bei, die Wechselwirkungen zwischen Wirtschaft und Umwelt besser zu verstehen und die Wirksamkeit umweltpolitischer Instrumente zu bewerten.
Umweltsteuern
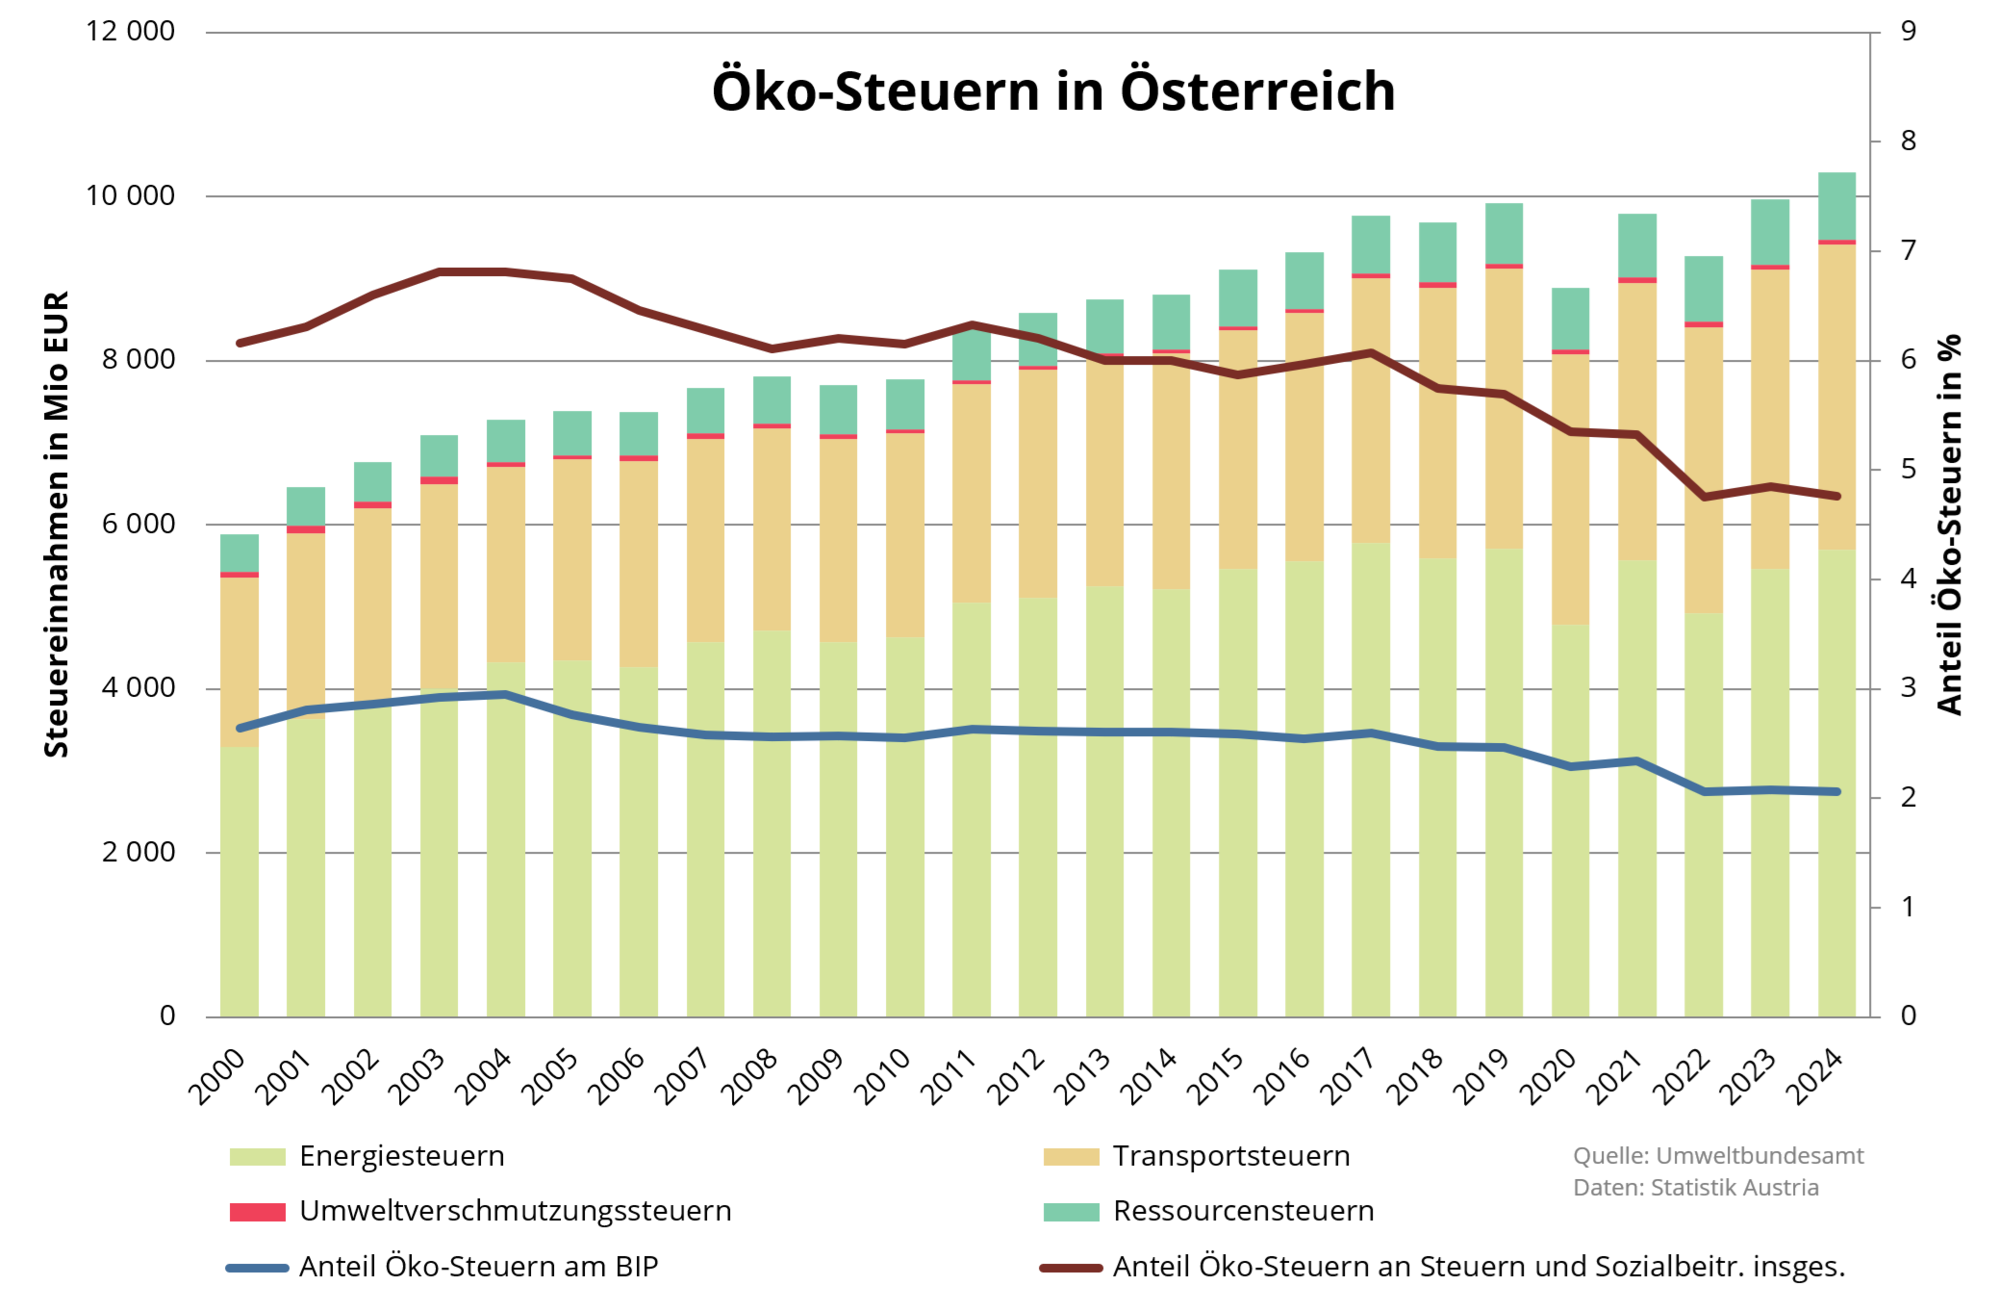
Umweltsteuern werden nach einem international harmonisierten Konzept der Europäischen Kommission, der OECD und der Internationalen Energieagentur erfasst. Als Umweltsteuer gilt jede Steuer, deren Bemessungsgrundlage eine nachgewiesene negative Auswirkung auf die Umwelt hat. Dazu zählen beispielsweise Abgaben auf Energieverbrauch, Verkehr, Ressourcenentnahme oder umweltbelastende Emissionen.
Umweltsteuern werden in vier Kategorien unterteilt:
- Energiesteuern
- Transportsteuern
- Ressourcensteuern
- Umweltverschmutzungssteuern
Die Daten zu Umweltsteuern ermöglichen nationale sowie internationale Vergleiche und veranschaulichen die Bedeutung ökonomischer Instrumente in der Umweltpolitik.
Weitere ökologisch relevante Zahlungen
Neben Umweltsteuern existieren weitere Zahlungen, deren Bemessungsgrundlagen ebenfalls mit Umweltwirkungen in Zusammenhang stehen. Da diese Einnahmen nach den Regeln der Volkswirtschaftlichen Gesamtrechnungen nicht als Steuern gelten, werden sie gesondert als „weitere ökologisch relevante Zahlungen“ ausgewiesen.
Dazu zählen unter anderem:
- Wassergebühren
- Abwassergebühren
- Parkgebühren
- Einnahmen aus der Autobahnvignette
- Einnahmen aus dem Lkw-Roadpricing
Die Berücksichtigung dieser Zahlungsströme ermöglicht eine umfassendere Betrachtung umweltbezogener ökonomischer Anreize.
Umweltbezogene Förderungen
Umweltbezogene Förderungen umfassen finanzielle Maßnahmen zur Unterstützung von Umwelt- und Klimaschutzziele oder mit direkten Auswirkungen auf die Umwelt.
Unterschieden wird insbesondere zwischen:
- umweltmotivierten Förderungen,
- umweltfreundlichen Förderungen,
- potenziell umweltschädlichen Förderungen.
Umweltmotivierte Förderungen unterstützen beispielsweise Investitionen in Energieeffizienz, erneuerbare Energieträger, nachhaltige Mobilität oder Maßnahmen zum Schutz natürlicher Ressourcen.
Die Analyse umweltbezogener Förderungen und Maßnahmen gewinnt sowohl auf europäischer als auch auf internationaler Ebene zunehmend an Bedeutung. Sie liefert wichtige Informationen für die Bewertung der Wirksamkeit umweltpolitischer Maßnahmen und unterstützt die transparente Darstellung öffentlicher Mittel im Umwelt- und Klimabereich.
Bedeutung und Weiterentwicklung umweltbezogener Transfers
Umweltbezogene Transfers zeigen, wie finanzielle Anreize zur Erreichung von Umwelt-, Klima- und Nachhaltigkeitszielen eingesetzt werden. Dabei tragen Abgaben zur Verringerung von Umweltbelastungen bei, während Förderungen nachhaltige Verhaltensweisen und Investitionen unterstützen.
Die Daten ermöglichen unter anderem Analysen zu:
- der Finanzierung von Umwelt- und Klimaschutzmaßnahmen,
- der Wirkung ökonomischer Instrumente im Umweltbereich,
- der Verteilung umweltbezogener Belastungen und Förderungen,
- der Entwicklung nachhaltiger Wirtschafts- und Konsummuster.
Auf dieser Grundlage können umweltpolitische Maßnahmen und deren wirtschaftliche Auswirkungen fundiert bewertet werden.
Die Erhebung dieser Zahlungsströme wird auf europäischer und internationaler Ebene kontinuierlich weiterentwickelt. Ein aktueller Schwerpunkt liegt auf der statistischen Abbildung von umweltbezogenen Förderungen und ähnlichen Transfers. Zu diesem Zweck wurden die Rechnungen über umweltbezogene Förderungen und ähnliche Transfers (Environmental Subsidies and Similar Transfers Accounts, ESST) entwickelt, die eine harmonisierte Analyse von Fördermaßnahmen mit Umweltbezug ermöglichen.
Die ESST zählen zu den neuen Modulen der Umweltgesamtrechnungen und erweitern die bestehenden Informationen über Umweltsteuern und weitere ökologisch relevante Zahlungen. Dadurch wird eine umfassendere Betrachtung umweltbezogener finanzieller Anreize und deren Beitrag zur nachhaltigen Transformation von Wirtschaft und Gesellschaft ermöglicht.
Weiterführende Informationen zu den ESST sowie zu deren methodischen Grundlagen finden sich im Kapitel „Neue Module der Umweltgesamtrechnungen“.